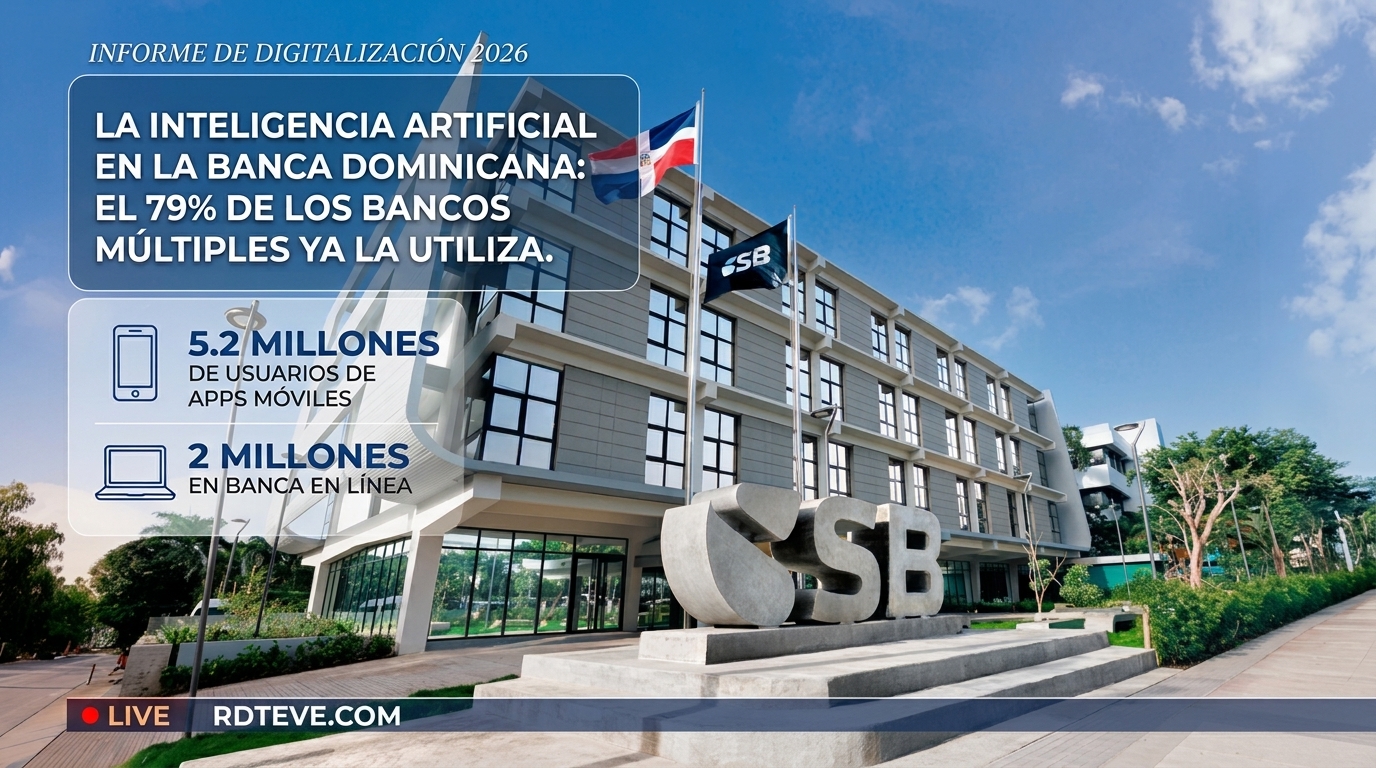
Cerca de 5.2 millones de usuarios operan activamente en aplicaciones móviles bancarias y más de 2 millones acceden a la banca en línea en República Dominicana.
Santo Domingo, RD.– La inteligencia artificial en la banca dominicana consolida su expansión al alcanzar presencia en el 44 % de las entidades de intermediación financiera. Esta cifra representa un crecimiento de 33 puntos porcentuales desde 2021, según revela el Ranking de Digitalización del Sector Bancario Dominicano 2026, publicado por la Superintendencia de Bancos (SB).
El informe oficial detalla que las instituciones financieras aplican esta tecnología principalmente en tres áreas estratégicas: operaciones internas, ciberseguridad y respuesta a incidentes, así como detección y prevención de fraudes.
Por tipo de entidad, la adopción de agentes de inteligencia artificial (IA) muestra una penetración diferenciada en el sistema financiero nacional:
Bancos múltiples: 79 %
Entidades de intermediación públicas y mixtas: 50 %
Asociaciones de ahorros y préstamos: 40 %
Bancos de ahorro y crédito: 36 %
Madurez digital y dominio de los canales de autoservicio
Más allá de la disponibilidad tecnológica, el estudio de la Superintendencia de Bancos evidencia que la transformación digital del sector ha entrado en una etapa de madurez definida por el uso efectivo de las plataformas.
Durante el período evaluado, el 81 % de las operaciones del sistema financiero se ejecutó mediante canales digitales y físicos de autoservicio. En total, se procesaron más de 529 millones de transacciones sin requerir asistencia de personal en sucursal, consolidando el desplazamiento de los canales físicos asistidos.
Actualmente, el 100 % de los bancos múltiples ofrece aplicaciones móviles y banca en línea, mientras que el 81 % del total de las entidades de intermediación financiera cuenta con ambas herramientas. Este ecosistema ha impulsado la adopción masiva: cerca de 5.2 millones de personas utilizan activamente aplicaciones móviles bancarias y más de 2 millones gestionan sus finanzas a través de la banca en línea, permitiendo a las entidades comercializar productos complejos de forma totalmente remota.
Preferencia del usuario y brecha generacional
Los datos recopilados indican que el 67 % de los consumidores financieros prefiere realizar sus trámites por vías digitales. En materia de confianza, la aplicación móvil lidera la percepción de seguridad entre todos los canales disponibles, obteniendo una valoración favorable del 96 %.
Pese al auge digital, los usuarios mantienen la preferencia por la atención presencial en sucursales para gestiones específicas, tales como el manejo de efectivo, trámites complejos o procesos que demandan acompañamiento personalizado. Asimismo, el reporte advierte brechas en la adopción tecnológica entre los adultos mayores de 65 años, subrayando la urgencia de reforzar los programas de educación financiera e inclusión digital.
Metodología del Ranking de Digitalización 2026
Para elaborar esta sexta edición del ranking, la Superintendencia de Bancos aplicó un enfoque integral basado en tres pilares de evaluación:
Oferta institucional: Se recopilaron datos mediante formularios y reuniones virtuales con las entidades financieras, los cuales fueron validados directamente por cada institución sin alteraciones por parte del órgano regulador.
Demanda y percepción: Se encuestó a usuarios personales y empresariales mediante entrevistas telefónicas, digitales y presenciales en las regiones Norte, Sur y Este del país, con énfasis en el Gran Santo Domingo y Santiago.
Experiencia de usuario (UX): Una firma externa especializada realizó una evaluación heurística sobre el flujo de cinco funcionalidades clave en los canales digitales, midiendo facilidad, agilidad y simplicidad para detectar fricciones operativas.
El índice se calculó sobre una escala de 100 puntos que pondera funcionalidades digitales, pagos y transferencias, usabilidad, experiencia de usuario y migración transaccional.
Debido a la madurez alcanzada por el mercado, la edición 2026 incorporó parámetros de evaluación más rigurosos; por tanto, las variaciones en las puntuaciones respecto a años anteriores responden a una medición más exigente y no a un retroceso tecnológico. Finalmente, el estudio actualizó su nomenclatura técnica, sustituyendo el concepto de «canales alternos» por tres categorías definidas: canales digitales, canales físicos de autoservicio y canales físicos asistidos.